Por Danilo Lopes Bim, diretor responsável pela Seproex Corretora de Seguros
Era sábado, por volta das seis da manhã, em Eldorado do Sul, na região metropolitana de Porto Alegre. Em poucos minutos, um temporal com granizo destelhou ao menos 101 casas e deixou cerca de 400 pessoas desalojadas, segundo as autoridades locais, em julho de 2026. Na manhã seguinte, a pergunta que mais se ouve em lugares assim é sempre a mesma: o seguro cobre?
A resposta honesta é: depende do que a sua apólice tem contratado e de como ela define cada evento. E é justamente essa segunda parte que quase ninguém conhece. Vamos a ela.
Vendaval, ciclone, tornado e granizo: quatro nomes, uma mesma família
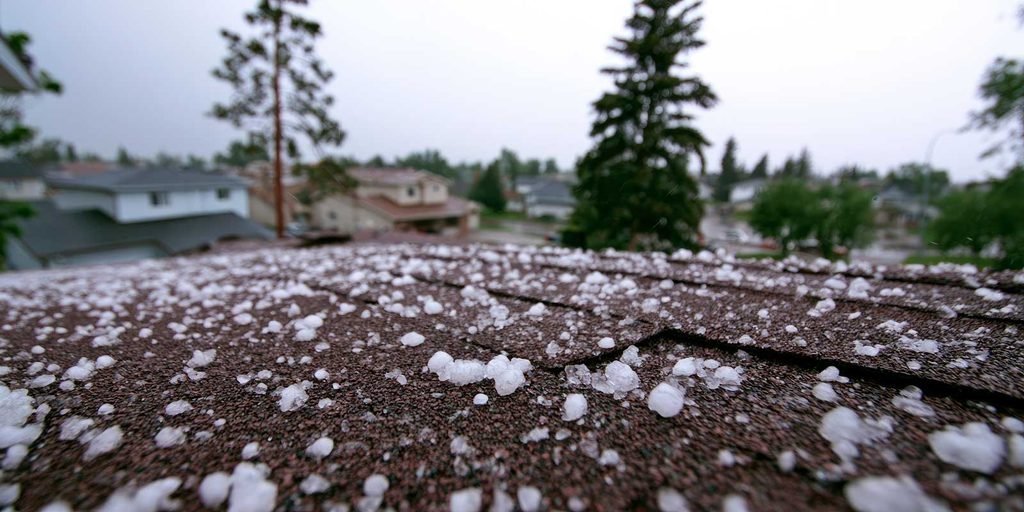
No dia a dia, usamos essas palavras como sinônimos. Para o seguro, cada uma tem uma definição própria, e ela costuma vir descrita nas condições gerais da apólice. De forma geral, o seguro residencial trata o conjunto como uma só proteção, muitas vezes chamada de cobertura de vendaval, granizo, ciclone e tornado.
Um ponto importante: nos seguros residenciais, a base costuma ser a proteção contra incêndio, e eventos como o vento forte entram como coberturas adicionais. Ou seja, elas precisam estar contratadas e aparecer na sua apólice. Vale conferir.
Em linhas gerais, as condições gerais de seguradoras do mercado descrevem os eventos assim:
O vendaval é o vento forte, e as definições costumam partir de cerca de 54 km/h (15 metros por segundo). É a velocidade em que o vento já pode arrancar telhas, derrubar muros e quebrar vidros.
O granizo é a chuva de pedras de gelo, que danifica telhados, coberturas, painéis solares e vidros.
O ciclone e o tornado são os ventos mais intensos, e é aqui que as definições começam a variar.
Cada seguradora conta a história à sua maneira
Esta é a curiosidade que mais surpreende quem lê as condições gerais: as seguradoras não usam exatamente a mesma régua. Em um dos documentos que analisamos, o tornado é definido como vento acima de 180 km/h, e o ciclone como vento de grau 12 na escala Beaufort, acima de 118 km/h. Em outro, o tornado é definido a partir de 120 km/h, e o ciclone é descrito como uma turbulência em espiral em direção a uma área de baixa pressão.
Na prática, isso costuma mudar pouco o resultado, porque o vendaval já vem coberto a partir de 54 km/h. Quem sofreu um dano com vento de 100 km/h, por exemplo, tipicamente já está dentro da cobertura de vendaval. Mas a lição é valiosa: vale ler como a sua apólice define cada evento e confirmar que todos eles estão contratados, em vez de presumir.
Há também um cuidado documental. As condições gerais costumam pedir um laudo ou certidão meteorológica que comprove o evento, principalmente quando não há outros imóveis danificados na região. Na hora do sinistro, esse documento ajuda bastante, e o corretor pode orientar como obtê-lo.
O telhado voou. E a chuva que entrou?
Esta é a dúvida número um depois de um temporal, e a resposta tem uma lógica simples, que ajuda a entender o seguro como um todo.
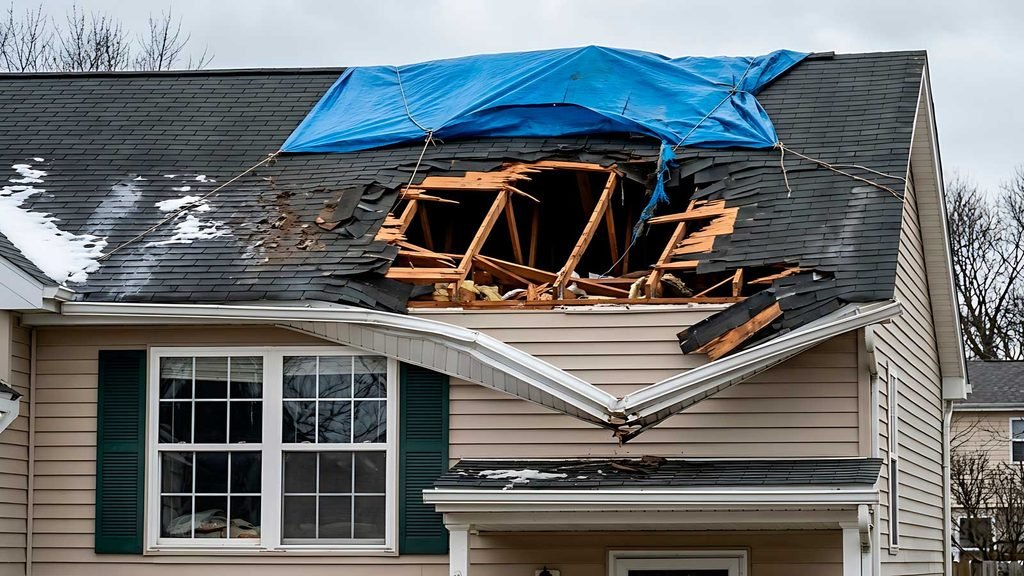
O seguro de vendaval protege contra os danos causados pelo vento ou pelo granizo. Quando o vento arranca parte do telhado ou quebra uma janela, e a chuva entra por essa abertura recém-criada, as condições gerais de algumas seguradoras preveem que os prejuízos decorrentes dessa entrada de água também ficam dentro da proteção. Por isso, vale conferir essa cláusula na sua apólice.
Já a água que entra por aberturas que já existiam, como janelas e portas abertas ou frestas, não costuma ser coberta. O mesmo vale para o transbordamento de calhas e rufos, que as condições gerais tratam como risco excluído: se a chuva escorre ou volta por uma calha entupida ou subdimensionada, o prejuízo não é indenizado. É o seguro olhando para a causa do dano: foi o vento ou o granizo que rompeu o imóvel, ou foi a água que entrou por um caminho que já estava ali?
O alagamento e a inundação são outra história. Eles não fazem parte da cobertura de vendaval: são uma cobertura à parte, que existe no mercado, mas que poucas seguradoras aceitam contratar. Por isso, se a sua região costuma alagar, vale conversar com o corretor logo no início, antes de fechar o seguro.
As condições gerais também costumam deixar de fora bens ao ar livre, como móveis em áreas descobertas, toldos e itens em varandas abertas. Manter telhado e calhas limpos e em dia protege a casa e evita que um problema de manutenção, que não é coberto, se misture com um dano de vento, que é.
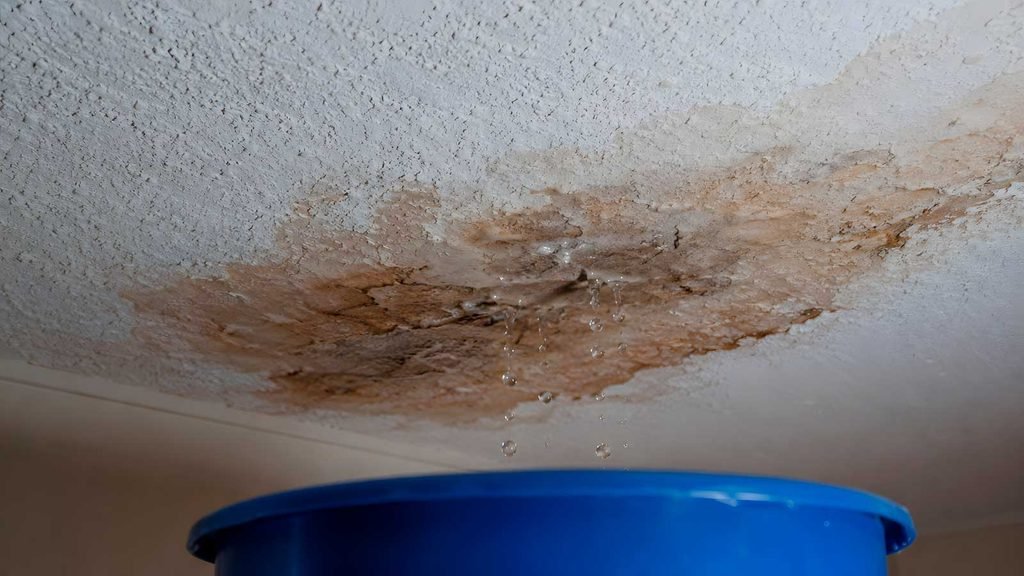
Um exemplo prático. Imagine uma casa em que uma rajada de 90 km/h arranca parte das telhas, e a chuva forte da mesma tempestade molha o forro e o piso da sala. Se a apólice tem a cobertura de vendaval contratada, o dano ao telhado e, conforme as condições da apólice, os prejuízos decorrentes da água que entrou por essa abertura costumam ser analisados dentro dela, respeitados os limites e a participação do segurado. Já se a mesma chuva molhasse a sala por uma janela aberta ou por uma calha entupida, o risco não seria coberto. A diferença está na causa, e é por isso que ler a apólice antes é tão valioso.
Um checklist para esta semana
- Confira se a cobertura de vendaval, granizo, ciclone e tornado está na sua apólice. Muitas vezes ela é adicional e precisa ter sido contratada.
- Leia como a sua apólice define cada evento e veja se há velocidades ou exigências específicas.
- Veja os limites e a participação do segurado (franquia) dessa cobertura.
- Verifique o valor segurado. Ele deve acompanhar o custo atual de reconstruir ou reformar o imóvel.
- Mantenha o imóvel em dia: telhado, calhas e vedações limpos e em boas condições. Transbordamento de calha é risco excluído, e a manutenção evita esse problema.
- Se a sua região alaga, pergunte sobre a cobertura de alagamento e inundação. Ela é separada e poucas seguradoras aceitam.
- Converse com um corretor de seguros, como a Seproex, para revisar a apólice e tirar dúvidas antes da próxima temporada de chuvas.

O recado final
Casa segurada não impede o temporal, mas muda o que acontece no dia seguinte. Hoje, segundo dados da Fenseg divulgados em 2025, referentes a 2021, cerca de 17% das residências brasileiras tinham seguro. Isso significa que a maioria das famílias enfrenta o risco climático sozinha, e que há muito espaço para a informação fazer diferença. Os eventos extremos têm gerado mais interesse pelo produto: segundo o CQCS, entidades do setor no Paraná relatam aumento na procura por seguro residencial depois de uma sequência de temporais e tornados.
A Seproex pode revisar a sua apólice residencial, conferir se vendaval, granizo, ciclone e tornado estão contratados e apresentar as opções das seguradoras do mercado. Fale com a nossa equipe.
Perguntas frequentes sobre seguro residencial e vendaval
O seguro residencial cobre vendaval e granizo? Costuma cobrir, mas em geral como cobertura adicional. É preciso que ela esteja contratada e descrita na apólice.
Vendaval, ciclone e tornado são cobertos da mesma forma? Normalmente fazem parte da mesma cobertura. Cada seguradora define os eventos de um jeito, então confira as definições nas condições gerais.
A partir de que velocidade o vento é considerado vendaval? As condições gerais de seguradoras do mercado costumam partir de cerca de 54 km/h. Confirme o valor na sua apólice.
A chuva que entra pela janela está coberta? Depende da origem. Se o vento ou o granizo criou a abertura, a água que entra por ela costuma ser analisada dentro da cobertura. Água por janelas e portas abertas, frestas e transbordamento de calhas é risco excluído.
Preciso de um laudo meteorológico? As condições gerais costumam pedir um laudo ou certidão meteorológica para comprovar o evento. O corretor ou a seguradora orientam como obtê-lo.
Alagamento e inundação estão cobertos pelo seguro residencial? Não fazem parte da cobertura de vendaval. Existe cobertura específica no mercado, mas poucas seguradoras aceitam contratá-la.
Móveis e objetos na área externa têm cobertura? Em geral, bens ao ar livre ou em áreas abertas ficam fora. Confirme o que a sua apólice prevê.
Existe franquia ou participação do segurado? Costuma existir, e o valor depende da apólice. Vale conferir antes de precisar.
Danilo Lopes Bim é diretor responsável pela Seproex, corretora de seguros de Marília (SP) com cerca de 30 anos de atuação, especializada em seguros para empresas e pessoas. Siga no LinkedIn · Fale com a Seproex: (14) 3301-9000 · seproex.com.br · danilo@seproex.com.br
Observação: as coberturas, limites, exclusões, definições e condições variam entre seguradoras e apólices. Este texto tem caráter informativo e não substitui a leitura das condições gerais e da especificação da apólice.


